Hay libros que te enseñan una técnica concreta y otros que cambian tu forma de mirar un problema. Padre Rico, Padre Pobre, de Robert T. Kiyosaki, pertenece sobre todo al segundo grupo.
No es un manual para elegir fondos de inversión, calcular la rentabilidad de una vivienda o preparar un presupuesto mensual. Tampoco contiene una fórmula rápida para hacerse rico. Su principal aportación es más básica, pero también más poderosa: consigue que muchas personas empiecen a cuestionarse la relación que mantienen con el trabajo, el dinero, el ahorro y la inversión.
Por eso se ha convertido en uno de los libros de educación financiera más conocidos del mundo. Pero ¿sigue mereciendo la pena leerlo? En esta review de Padre Rico, Padre Pobre analizamos sus ideas principales, lo mejor del libro y también aquello que deberías tomar con cautela.
¿De qué trata Padre Rico, Padre Pobre?
l libro presenta dos formas opuestas de entender el dinero a través de las figuras del “padre pobre” y el “padre rico”.
El padre pobre representa el camino tradicional: estudiar, conseguir un empleo estable, trabajar duro, cobrar un sueldo y buscar seguridad. El padre rico, en cambio, pone el foco en adquirir activos, crear fuentes de ingresos y aprender a hacer que el dinero trabaje para uno.
No deberíamos interpretar estas figuras como una competición entre una persona buena y otra mala. Funcionan como dos mentalidades contrapuestas que permiten al autor explicar de manera sencilla conceptos financieros.
La pregunta que recorre todo el libro es clara: ¿vas a depender siempre de tu nómina o utilizarás parte de lo que ganas para construir activos que generen ingresos?
Las principales enseñanzas del libro
1. La diferencia entre activos y pasivos
Esta es probablemente la idea más recordada de Padre Rico, Padre Pobre. Kiyosaki propone una definición muy sencilla:
- Un activo pone dinero en tu bolsillo.
- Un pasivo saca dinero de tu bolsillo.
La definición no coincide exactamente con la terminología contable, pero resulta muy útil para empezar a analizar las decisiones personales desde el punto de vista del flujo de dinero.
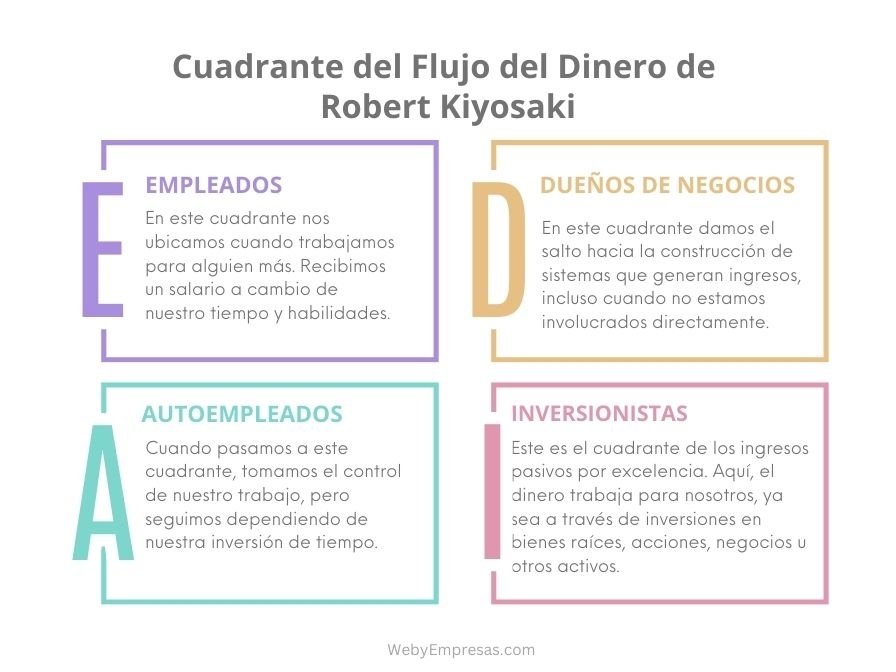
Una inversión que genera ingresos puede actuar como un activo. Un coche financiado, una deuda de consumo o una compra que añade gastos mensuales se comportan como pasivos para tus finanzas personales.
El mensaje no es que nunca debas comprar cosas que cuestan dinero. Se trata de comprender su efecto real y no llamar inversión a cualquier compra solo porque esperas que conserve valor.
2. No depender únicamente del salario
Tener un empleo estable no es algo negativo. Para la mayoría de las personas, el sueldo es precisamente el punto de partida desde el que pueden ahorrar e invertir.
El problema aparece cuando todos los gastos crecen al mismo ritmo que los ingresos. Si cada mejora salarial se transforma automáticamente en un coche más caro, una cuota nueva o un nivel de vida superior, la dependencia de la nómina nunca desaparece.
El libro invita a utilizar parte de los ingresos del trabajo para construir patrimonio y nuevas fuentes de ingresos. Esa idea encaja especialmente bien con quienes tienen un sueldo normal y quieren ganar tranquilidad económica poco a poco.
3. La educación financiera importa
Podemos pasar años estudiando y trabajando sin aprender a gestionar una nómina, distinguir una deuda útil de una peligrosa o entender cómo funciona el interés compuesto.
Kiyosaki insiste en que ganar dinero y saber conservarlo son habilidades diferentes. Una persona puede tener buenos ingresos y, aun así, vivir sin ahorro y con una gran presión financiera.
El libro no proporciona toda la educación financiera necesaria, pero puede despertar el interés por adquirirla. Después de leerlo, el siguiente paso debería ser aprender sobre presupuesto, fondo de emergencia, deuda, fiscalidad, fondos indexados y gestión del riesgo.
4. Trabajar para aprender, no solo para cobrar
Otra idea interesante es valorar un trabajo no únicamente por el sueldo, sino también por las habilidades que permite desarrollar.
Aprender sobre ventas, comunicación, negociación, contabilidad o gestión puede ampliar las opciones profesionales y facilitar la creación de proyectos propios. Esto no significa aceptar condiciones injustas a cambio de “experiencia”, sino pensar en el valor que una etapa profesional puede aportar a largo plazo.
5. El miedo y la comodidad frenan muchas decisiones
El libro señala que el miedo a perder dinero puede impedir que una persona empiece a invertir, mientras que el deseo de aparentar éxito puede llevarla a gastar demasiado.
Ambas fuerzas son reales. Sin embargo, superar el miedo no significa asumir riesgos sin entenderlos. La alternativa sensata es formarse, empezar con cantidades asumibles, diversificar y avanzar de manera gradual.
Lo mejor de Padre Rico, Padre Pobre
Es fácil de leer
El libro utiliza historias, comparaciones y ejemplos sencillos. No hace falta tener conocimientos previos sobre economía o inversión para seguir sus ideas.
Te obliga a mirar tus finanzas de otra manera
Su mayor valor no está en los detalles técnicos, sino en las preguntas que provoca. ¿Cuánto tiempo podrías mantener tu nivel de vida sin trabajar? ¿Qué parte de tus ingresos destinas a crear patrimonio? ¿Tus decisiones aumentan o reducen tu libertad futura?
Puede ser el empujón que necesitas para empezar
Muchas personas saben que deberían ahorrar o invertir, pero nunca pasan a la acción. El tono del libro puede servir como impulso inicial para interesarse por las finanzas personales.
Introduce conceptos memorables
La distinción simplificada entre activos y pasivos, el patrón de trabajar-cobrar-gastar y la importancia del flujo de caja son ideas fáciles de recordar y aplicar a decisiones cotidianas.

Lo que menos nos convence
Una review honesta de Padre Rico, Padre Pobre también debe hablar de sus limitaciones.
Simplifica demasiado algunos conceptos
La idea de que los ricos compran activos y los demás compran pasivos es potente, pero la realidad financiera es más compleja. Una vivienda, por ejemplo, puede combinar utilidad personal, gastos, deuda y posible revalorización. No todo cabe en dos categorías cerradas.
No es una guía práctica de inversión
Al terminar el libro puedes sentirte motivado, pero probablemente no sabrás qué producto contratar, cuánto invertir ni cómo construir una cartera. Para eso necesitas fuentes más técnicas y adaptadas a tu situación.
Algunas afirmaciones deben leerse con cautela
El tono del autor puede transmitir que emprender o invertir en inmuebles es el camino natural hacia la riqueza. No lo es para todo el mundo. Cada alternativa tiene riesgos, requiere conocimientos y depende de las circunstancias personales.
La seguridad laboral aparece demasiado enfrentada a la libertad financiera
Un empleo y la inversión no son caminos incompatibles. Una estrategia perfectamente válida consiste en mantener un trabajo estable, controlar los gastos e invertir una parte del sueldo de forma constante durante muchos años.
¿Para quién recomendamos este libro?
Puede merecerte la pena si:
- Estás empezando a interesarte por las finanzas personales.
- Tienes trabajo y sueldo, pero te cuesta ahorrar o avanzar económicamente.
- Quieres entender por qué aumentar los ingresos no siempre mejora la situación financiera.
- Buscas una lectura sencilla que te motive a revisar tus hábitos.
- Nunca has pensado en construir activos o fuentes de ingresos adicionales.
Puede quedarse corto si ya conoces conceptos como flujo de caja, fondos indexados, diversificación, fiscalidad y planificación financiera. En ese caso, probablemente te aportará más como recordatorio de mentalidad que como fuente de conocimientos nuevos.
¿Qué puedes aplicar después de leerlo?
La mejor forma de aprovechar el libro es convertir sus ideas generales en acciones prudentes y concretas:
- Anota tus ingresos y gastos reales durante un mes.
- Construye un fondo de emergencia antes de asumir riesgos importantes.
- Identifica las deudas que reducen tu capacidad de ahorro.
- Automatiza una cantidad mensual destinada al ahorro o la inversión.
- Aprende cómo funciona cualquier activo antes de comprarlo.
- No confundas motivación con conocimiento técnico.
- Mide tu progreso por el patrimonio y la tranquilidad que construyes, no por lo que aparentas.
Estas acciones son menos espectaculares que una promesa de riqueza rápida, pero son mucho más útiles para alguien que quiere mejorar sus finanzas de verdad.
Opinión final: ¿merece la pena Padre Rico, Padre Pobre?
Sí, merece la pena como libro de iniciación y cambio de mentalidad, siempre que no se utilice como una guía completa de inversión.
Su gran mérito es hacer accesibles ideas que pueden despertar el interés por la educación financiera. Después de leerlo, muchas personas empiezan a observar de otra manera sus gastos, sus deudas y el uso que hacen de su salario.
Su principal debilidad es la simplificación. Algunas ideas necesitan matices y el libro no ofrece un plan detallado para invertir. Por eso conviene verlo como una puerta de entrada, no como el destino final.
En definitiva, Padre Rico, Padre Pobre no va a cambiar tus finanzas por sí solo. Pero puede conseguir algo necesario para empezar: cambiar las preguntas que te haces sobre el dinero.
Valoración de inzento: 8/10 para principiantes.
Si quieres leerlo y sacar tus propias conclusiones, puedes consultar aquí la edición disponible de Padre Rico, Padre Pobre
Preguntas frecuentes
¿Quién escribió Padre Rico, Padre Pobre?
El autor principal es Robert T. Kiyosaki. El libro se publicó originalmente con la colaboración de Sharon L. Lechter.
¿Es un libro adecuado para principiantes?
Sí. Está escrito de forma sencilla y no exige conocimientos financieros previos. Su objetivo principal es introducir una manera diferente de pensar sobre el dinero.
¿Enseña a invertir paso a paso?
No. Explica principios generales y busca cambiar la mentalidad del lector, pero no desarrolla una estrategia detallada de inversión.
¿Cuál es la enseñanza más importante?
La necesidad de usar parte de los ingresos para adquirir activos y construir patrimonio, en lugar de depender indefinidamente de una única nómina.